
Audronė Ranonytė
Per du šių metų ketvirčius iš II pakopos pensijų fondų pasitraukė 46% kaupusių lėšas pensijai atsiėmę apie 3,9 mlrd. eurų. Prieš reformos pradžią 2026 sausio 1 d. II pakopos fonduose pensijai kaupė 1,4 mln. gyventojų. Prognozuojama, kad kita lėšų atsiėmimo banga kils 2027 m. pabaigoje. Kol kas dauguma atsiimtų lėšų nusėdo bankų sąskaitose, jas mažina infliacija, o specialistai nepavargsta įtikinėti, kad II pakopos pensijų fondai yra pats geriausias instrumentas kaupimui.
Pensijų kaupimo įstatymas numato, kad savo įmokas ir uždirbtą gražą gyventojai gali atsiimti iki 2027 m. gruodžio 31 d. “I šių metų. ketvirtyje buvo ryškus lėšų atsiėmimo šuolis, didesnis nei kas prognozavo. Tačiau II ir III ketvirtyje pasitraukiančių gerokai sumažėjo ir ši tendencija turėtų išsilaikyti iki 2027 m. pabaigos, kai baigiantis atsiėmimo terminui vėl bus šuolis“, – sako Marijus Kalesinskas, Geoindex pensijų kaupimo fondų bendrasavininkis ir Stebėtojų tarybos narys.
,,Pensijų sistema buvo sukurta tam, kad 20 metų žmonės kauptų pinigus vienam tikslui – pensijai, priedui prie „Sodros“ pensijos. Dabar politikai nusprendė, kad galima šiuos pinigus panaudoti ir kitiems tikslams”, sako p. Kalesinskas. Kol kas didžioji dalis atsiimtų lėšų vis dar yra bankų sąskaitose, nors po truputį žmonės lėšas išsiima. Bankų indėlių palūkanos gerokai mažesnės nei infliacija ir sąskaitose esantys pinigai nuvertėja. Oficialiosios statistikos portalo duomenimis 2026 m. liepos mėn. infliacija palyginti su 2025 m. liepą padidėjo 5,9%, o indėlių palūkanos liepą siekė 2,22%. Lietuvos bankas prognozuoja, kad vidutinė metinė infliacija 2027 m. bus 3%.
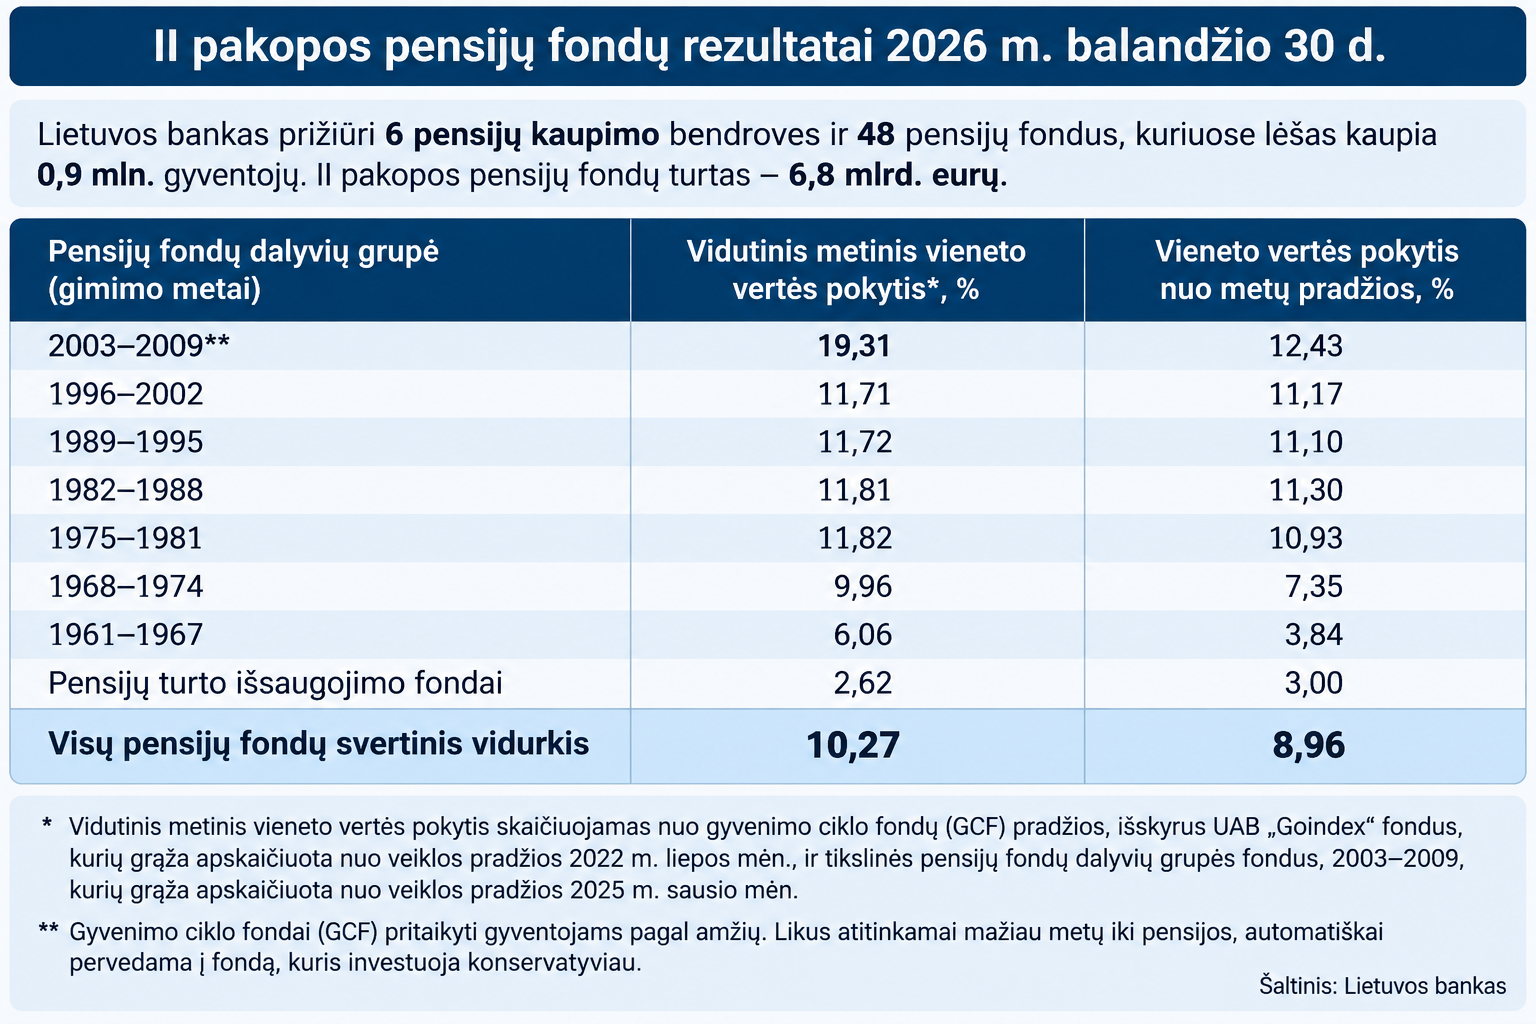
Lietuvos banko duomenimis, prieš prasidedant reformai II pakopoje turtas siekė apie 8,2–9 mlrd. eurų, naujausiais duomenimis, likusių dalyvių turtas siekia apie 6,8 mlrd. eurų ir toliau auga dėl investicinės grąžos 0,4 %
Neskubėti ir išsaugoti valstybės paskatą
Finansų analitikų asociacijos prezidentas Mindaugas Vaičiulis sako, kad tiems, kurie nėra apsisprendę ar pasitraukti iš kaupimo, patartų išlaukti iki kitų metų pabaigos.
Atsiėmus lėšas iš II pakopos pensijų fondo, gyventojų sumokėtos įmokos ir uždirbta grąža pervedamos į jų banko sąskaitą, o valstybės subsidijos pervedamos į „Sodrą“, gyventojai gauna pensijų apskaitos vienetus. Tai yra, gyventojų „Sodros“ pensija bus šiek tiek didesnė, bet vis tiek maža, aiškina Vaičiulis.
„Aš, pavyzdžiui, pasiskaičiavau, kad valstybės subsidija sudaro trečdalį mano sukauptų lėšų II pakopos pensijų fonde, taigi atsiimti lėšas man tiesiog neapsimoka“, – teigia jis.
Kita vertus, nežinome, kiek ilgai bus mokamos subsidijos, ypač, jei iki pensijos liko 20-30 metų. Tačiau dabartiniame įstatyme yra numatyta galimybė sustabdyti papildomas įmokas neribotam laikui. Kas nerimauja, kad subsidijos bus nutrauktos, galės sustabdyti įmokas, kaip numatyta įstatyme, o II pakopoje sukaupti pinigai bus investuojami ir uždirbs.
Atsikratyti brangios paskolos
Ponas Kalesinskas sako, jog, tikrai pritartų kaupimo nutraukimui, jei žmogus turi brangią paskolą, kurios palūkanos siekia 15% ar 20%, tada racionalu padengti skolą atsiimtais iš II pakopos pinigais ir pradėti kaupti nuo nulio.
Pasak jo, atsiėmusių lėšas ir vėl pradėjusių investuoti II pakopos pensijų fonde yra nemažai, nes ši reforma leidžia tai daryti. Be to, kaupimas II pensijų fondų pakopoje buvo ir išlieka optimaliu mechanizmu rengtis pensijai.
Finansų analitikų asociacijos prezidentas Mindaugas Vaičiulis teigia, kad svarbu tai, kad II pakopos pensijų fondai yra pigiausi. Įstatymas numato, kad tokio fondo valdymo mokestis negali būti didesnis nei 0,5%, o, itin didelių fondų mokestis mažėja iki 0,4%., konservatyviai investuojančių fondų vadymo mokestis – 0,2%.
Dar vienas svarbus rodiklis yra uždirbama grąža, kuri priklauso nuo gyventojo įmokos dydžio, kaupimo laiko, finansų rinkų svyravimų – jei kaupi ilgą laiką galiausiai tai pelninga.
“Lietuvos II pakopos pensijų fondų graža yra normali, t.y., tokia, kaip ir kitur išsvysčiusiose šalyse”, – teigia Kalesinskas.
Lietuvos banko duomenimis 2024 m. II pakopos pensijų fondų vidutinė grąža siekė 17%, panaši vidtinė grąža buvo uždirbta ir 2025 m. ir 2026 m. I pusmetį (priklausomai nuo fondo svyravo nuo maždaug 2% iki 23% ir daugiau).
Pasak specialistų, taip pat svarbi ir žmogaus psichologija – tai, kad profesionalai valdo pensijų fondus ir investuoja, yra eliminuojamas žmogiškasis faktorius, blaškymąsis, psichologinė dedamoji. Jie nerizikuoja investuoti į bitkoinus, tik pristatyme išgirdę koks pelningas tai instrumentas.
Savarankiškai neinvestuoja
Nepasiteisino ir viltis, kad atsiėmę lėšas iš II pakopos žmonės jas panaudos kitoms investavimo priemonėms, investuos savarankiškai. Pasak p. Kalesinsko, prieš 5 metus Estijoje įvykdyta analogiška pensijų reforma jau išanalizuota rodo, kad Estijoje gyventojai nesimokė apie akcijas, obligacijas ir kt. finansinius instrumentus ir savarankiškai neinvestavo.
„Taip, yra žmonių, kurie atsiimtas II pakopos lėšas perveda į III pakopą, ar investuoja patys, bet jų mažai. O žinant, kad mūsų finansinio raštingumo lygis yra nedidelis, tikėtis, kad žmogus investuos savarankiškai, neverta“ – sako p. Kalesinskas – Iiuzija, yra tai, kad tu pats investuoti geriau nei profesionalai. Šiam darbui reikia ruoštis – mokytis, tam reikia lėšų ir laiko, o kuo rizikingesni finansų instrumentai, tuo daugiau reikia išmanyti”.
Reiks pirkti anuitetą
Liekantys kaupti II pakopos pensijų fonde turi taip pat įsivertinti ir tai, kad jei sukaupė daugiau kaip 16 785 eurų, tai turės pirkti anuitetą už tam tikrą sumą. Visą sukauptą sumą galima pasiimti tik tuo atveju, jei sukaupta mažiau nei 16 785 eurų. Taip pat jei gyventojas sukaupė daugiau kaip 83 926 eurų, viršijančią suma galės atsiimti iškarto. Šios minimali ir maksimali anuiteto ribos yra susietos su „Sodros“ pensijos vidutiniu dydžiu ir bus indeksuojamos.
Gyventojas gali rinktis vieną anuitetą iš trijų rūšių – standartinio, paveldimo standartinio arba atidėtojo.
Lūkesčiai, o ne pinigai brangino NT
Kol kas nėra duomenų, kad atsiimtos lėšos iš II pakopos pensijų fondų būtų turėjusios reikšmingesnį poveikį šalies ekonomikai, nebent būtų galima nedidelį poveikį matyti nekilnojamojo turto (NT) rinkai. Tačiau šioje rinkoje, pasak Finansų analitikų asociacijos prezidento Mindaugo Vaičiulio, kainos didėjo ne dėl atsiimtų pinigų įliejimo, jos didėjo dar prieš reformos pradžią, nes buvo laukiama ateinančių į rinką pinigų.
“Lūkesčiai didino NT kainas. Vidutinė atsiimta suma iš II pakopos pensijų fondų buvo 7 000 eurų, tai didelės įtakos NT kainų kilimui negalėjo turėti, net jei vienas kitas atsiėmęs daugiau , pvz., sumokėjo pirmą NT įnašą, – sako Vaičiulis.
Kita vertus, tikėtina, kad daugiausia lėšų buvo atsiimta iš Lietuvos vyriausybės vertybinių popierių rinkos, nes iki reformos fondai daug į juos investavo. Tam, kad atiduoti ėšas gyventojams apsisprendusiems nebedalyvauti kaupime, reikėjo parduoti fondo turtą (jų dalį) per maždaug pusantros savaitės. Taip pat daugiausia dėl šios reformos nukentėjo Lietuvos privataus kapitalo, rizikos fondai, nebegavę investicijų.
Marijus Kalesinskas, sako, kad vienintelį pensijų sistemos reformos teigiamą poveikį mato tame, jog gyventojai pradėjo daugiau domėtis kaupimu pensijai ir vis daugiau jų atranda, kad II pakopa yra labai tinkamas instrumentas kaupti pensijai.
„Tikėtina, kad, dar galbūt pasitrauks 10-20% dalyvių, kiti liks, ateis nauji, kurie žino visus privalumus ir nori turėti šį instrumentą prie kitų”, – sako Kalesinskas.
Anot jo, labai svarbu, kad politikai nedaugintų neapibrėžtumų ir nedidintų sumaišties dar reformai nepasibaigus siūlydami vis naujus pakeitimus. Vien ta sumaištis gali paskatinti daugiau žmonių išeiti iš II pakopos pensijų sistemos.
Projektą iš dalies finansuoja Medijų rėmimo fondas

